Ab 20. November: „Später zahlen“ wird Kredit – was du in deinem Shop jetzt ändern musst
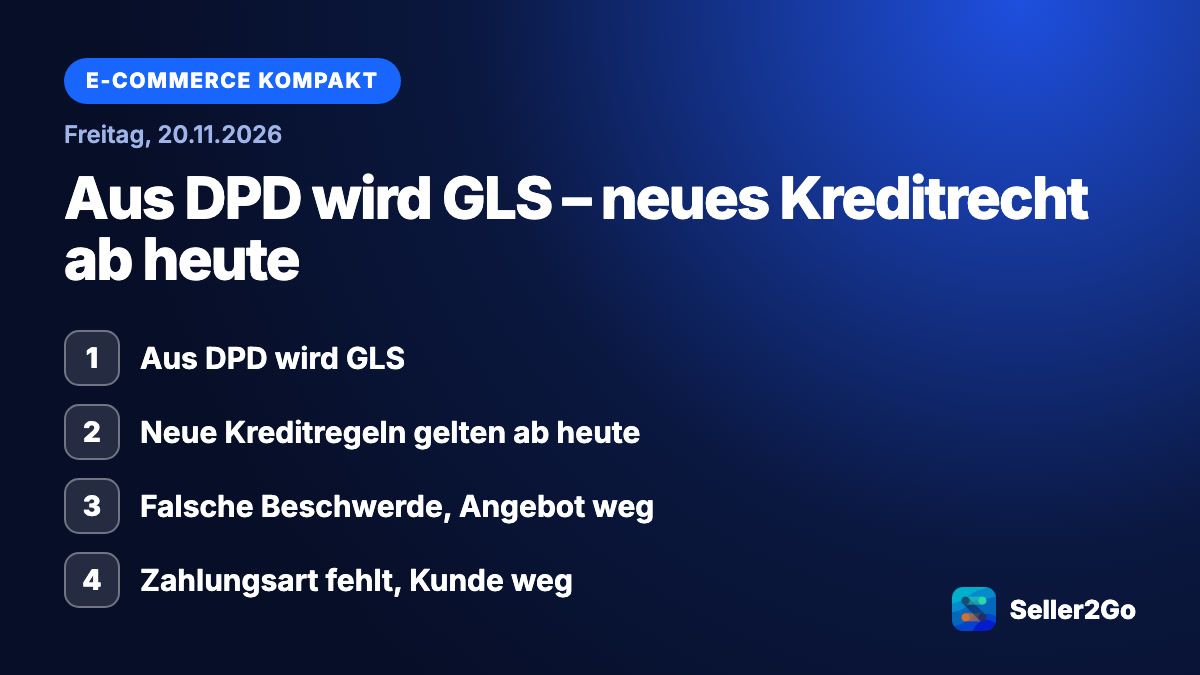
Ab 20. November 2026 fallen viele Buy-now-pay-later-, Raten- und Rechnungskäufe unter das Kreditrecht. Was sich ändert, welche Ausnahme gilt und welche Texte in deinem Shop du anpassen musst.
Inhalt
Anzeige – dieser Beitrag enthält einen Affiliate-Link zum Händlerbund. Wenn du darüber buchst, erhalten wir eine Provision; für dich ändert sich am Preis nichts. Keine Rechtsberatung. Stand: 15. November 2026.
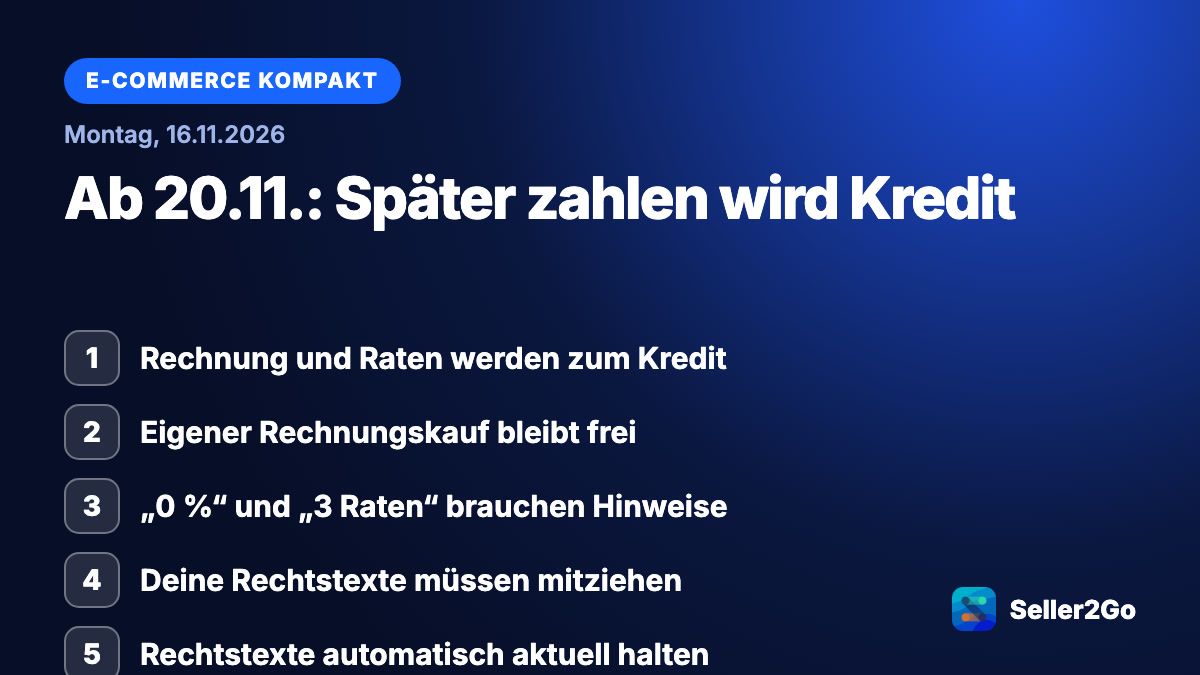
Ab 20. November: Rechnung und Raten werden zum Kredit
Mit der neuen Verbraucherkreditrichtlinie fallen ab dem 20. November 2026 viele Buy-now-pay-later-, Raten- und Rechnungskäufe über Anbieter wie Klarna oder PayPal unter das Verbraucherkreditrecht. Die bisherige Ausnahme für kleine, zinsfreie Finanzierungen unter 200 Euro entfällt. Zahlungsanbieter müssen die Bonität prüfen und vor Vertragsschluss eine standardisierte europäische Kreditinformation bereitstellen. Kunden erhalten zusätzlich zum Widerrufsrecht für die Ware ein eigenes 14-tägiges Widerrufsrecht für die Finanzierung – und beide Verträge hängen zusammen.
Für dich heißt das: Aktualisiere deine Zahlungs-Plugins (z. B. für PayPal, Klarna, Shopify oder Shopware), denn die Anbieter bauen die Pflichtinformationen in ihre Schnittstellen ein. Wähle BNPL im Checkout nicht vorab aus und biete bei einer Ablehnung eine andere Zahlart statt einer Fehlerseite an.
Quellen: OnlinehändlerNews – BNPL-Checkliste (13.11.2026), Händlerbund – Pressemitteilung (12.10.2026)
Ausnahme: Dein eigener Rechnungskauf bleibt frei
Bietest du den Rechnungskauf selbst an, greift das neue Kreditrecht nicht, solange er kostenlos ist und das Zahlungsziel kurz bleibt: höchstens 50 Tage für kleine und mittlere Händler, höchstens 14 Tage für große Fernabsatzhändler. Kleine Händler müssen außerdem keine eigenen Bonitätsprüfungen durchführen.
Für dich heißt das: Prüfe deine Zahlungsziele, Ratenpläne und Gebühren. Eine Rechnungsgebühr oder ein Aufschlag kann die Ausnahme kippen.
Quelle: Händlerbund – Pressemitteilung (12.10.2026)
Werbung mit „0 %“ und „in 3 Raten“ braucht Warnhinweise
Formulierungen wie „in 3 Raten“, „0 %“, „zinsfrei“, „ohne Bonitätsprüfung“ oder „kostenlos“ können die Pflichten für Kreditwerbung auslösen. Laut Klarna-Richtlinien muss ab dem 20. November neben eigenen BNPL-Hinweisen der Satz „Achtung! Kreditaufnahme kostet Geld.“ stehen; bei Aussagen wie „zinsfrei“ ist zusätzlich ein vollständiges Beispiel mit effektivem Jahreszins nötig. Freigegebene Klarna-Textbausteine dürfen unverändert ohne gesonderte Freigabe genutzt werden. Auch für eigene PayPal-Inhalte ist ein Warnhinweis vorgesehen, den du mit PayPal abstimmen solltest.
Für dich heißt das: Prüfe Banner, Produktseiten, Checkout-Hinweise und Newsletter. Nutze am besten die freigegebenen Texte deines Zahlungsanbieters.
Quelle: OnlinehändlerNews – BNPL-Checkliste (13.11.2026)
Deine Rechtstexte müssen mitziehen
Die Datenschutzerklärung muss klar benennen, dass personenbezogene Daten zur Bonitätsprüfung an Klarna, PayPal oder andere Zahlungsanbieter übermittelt werden. Ändern sich deine Zahlarten, müssen auch die Zahlungsinformationen angepasst werden. Die Widerrufsbelehrung für den Kaufvertrag bleibt unverändert – dein Retourenprozess muss aber auch den Fall abbilden, dass Kunden nur die Finanzierung widerrufen. Dann nimmst du die Ware zurück und stimmst die Erstattung mit dem Zahlungsanbieter ab.
Für dich heißt das: Passe deine Rechtstexte vor Freitag an und spiele den Retourenfall einmal durch.
Quelle: OnlinehändlerNews – BNPL-Checkliste (13.11.2026)
Rechtstexte automatisch aktuell halten (Anzeige)
Gesetzesänderungen wie diese kommen regelmäßig – und jedes Mal müssen Datenschutzerklärung, AGB oder Zahlungsinformationen nachgezogen werden. Der Händlerbund bietet dafür eine AGB-Schnittstelle: Anwaltlich erstellte Rechtstexte wie AGB, Impressum, Datenschutzerklärung und Widerrufsbelehrung werden direkt in deinen Shop eingebunden, zum Beispiel bei JTL, Shopware oder WordPress, und bei Gesetzesänderungen automatisch aktualisiert. Update-Service und Haftungsübernahme sind enthalten. Die Schnittstelle ist ab dem Starter-Paket ab 9,90 € pro Monat (zzgl. MwSt., bei jährlicher Zahlung; monatlich 12,90 €) dabei.
Wichtig: Zahlungs-Plugins, Checkout-Einstellungen und deine eigene Werbung prüfst du trotzdem selbst – die Schnittstelle kümmert sich um die Rechtstexte.
Zu den Händlerbund-Mitgliedschaftspaketen*
*Affiliate-Link: Wenn du über diesen Link buchst, erhalten wir eine Provision. Für dich ändert sich am Preis nichts.
Quelle: Händlerbund – Mitgliedschaftspakete, Händlerbund – AGB-Schnittstelle (Stand 15.11.2026)
Deine Checkliste bis Freitag
- Zahlungs-Plugins aktualisieren
- BNPL im Checkout nicht vorauswählen, Alternativen bei Ablehnung anbieten
- Eigene Zahlungsziele, Ratenpläne und Gebühren prüfen
- Werbung mit „0 %“, „zinsfrei“ oder „in 3 Raten“ prüfen, Warnhinweise ergänzen
- Datenschutzerklärung und Zahlungsinformationen anpassen
- Retourenprozess für den Widerruf der Finanzierung vorbereiten