Landed Costs berechnen: Was ein Importartikel wirklich kostet
Der Einkaufspreis ist nur der Anfang. Dieser Leitfaden zeigt, wie Sie die tatsächlichen Kosten eines Importartikels berechnen, welche Kosten in den Zollwert und in die Einfuhrumsatzsteuer einfließen und wie Sie Paletten und Container planen.
Inhalt
Wer Ware aus Asien oder anderen Ländern außerhalb der EU einkauft, vergleicht meist zuerst den Stückpreis des Lieferanten. Für die Kalkulation reicht das nicht. Bis der Artikel im Lager liegt, kommen Fracht, Versicherung, Zoll, Einfuhrumsatzsteuer, Handling und Währungseffekte hinzu. Die Summe dieser Kosten nennt man Landed Costs.
Wer sie zu niedrig ansetzt, kalkuliert Marktplatzpreise mit einer Marge, die es nicht gibt. Dieser Leitfaden zeigt, welche Bausteine dazugehören, wie Zoll und Einfuhrumsatzsteuer berechnet werden und wie Sie Paletten und Container sinnvoll planen.
Die Bausteine der Landed Costs
- Einkaufspreis: der Preis laut Lieferantenrechnung, oft in Fremdwährung
- Fracht: Vorlauf im Ursprungsland, Hauptlauf (See, Luft, Bahn, Lkw), Nachlauf bis zu Ihrem Lager
- Versicherung: Transportversicherung, sofern Sie sie tragen
- Zoll: abhängig von der Codenummer der Ware und dem Ursprungsland
- Einfuhrumsatzsteuer (EUSt): fällt bei der Einfuhr zusätzlich zum Zoll an
- Handling: Umschlag, Entladen, Wareneingang, Etikettierung
- Währung: der Wechselkurs zum Zeitpunkt der Zahlung und der Verzollung
Welche dieser Kosten Sie selbst tragen und welche der Lieferant übernimmt, hängt von der vereinbarten Lieferklausel ab.
Incoterms: Wer zahlt was?
Die Incoterms® 2020 der Internationalen Handelskammer (ICC) sind elf standardisierte Lieferklauseln. Sie regeln, wer welche Kosten und Risiken auf welcher Wegstrecke trägt. Eigentumsübergang und Zahlungsbedingungen regeln sie nicht. Für Importeure sind vor allem diese Klauseln relevant:
- EXW (Ab Werk): Der Lieferant stellt die Ware nur zur Abholung bereit. Transport, Verladung und sogar die Ausfuhrabfertigung liegen bei Ihnen.
- FOB (Frei an Bord): Der Lieferant liefert, wenn die Ware im benannten Verschiffungshafen an Bord ist, und erledigt die Ausfuhrabfertigung. Den Hauptlauf zahlen Sie. Nur für See- und Binnenschiffstransport.
- CIF (Kosten, Versicherung und Fracht): Der Lieferant zahlt Fracht und eine Mindestversicherung bis zum Bestimmungshafen. Die Gefahr geht aber schon im Verschiffungshafen auf Sie über.
- DAP (Geliefert benannter Ort): Der Lieferant trägt Kosten und Gefahr bis zum Bestimmungsort, die Einfuhrabfertigung jedoch nicht.
- DDP (Geliefert verzollt): Der Lieferant übernimmt auch die Einfuhrabfertigung und trägt alle Kosten bis zum Bestimmungsort.
Für Container empfiehlt die IHK statt FOB, CFR und CIF in der Regel die Klauseln FCA, CPT oder CIP, weil die Ware dort meist schon vor dem Verladen an den Frachtführer übergeben wird. Vereinbaren Sie Klausel, Version und Ort ausdrücklich im Vertrag, zum Beispiel „FOB Shanghai, Incoterms® 2020“.
Zoll und Einfuhrumsatzsteuer: die Berechnungsgrundlage
Zollwert. Grundlage ist der Transaktionswert, also der tatsächlich gezahlte Preis (Art. 70 Zollkodex der Union). Hinzugerechnet werden unter anderem Beförderungs- und Versicherungskosten bis zum Ort, an dem die Ware in die EU gelangt (Art. 71 Abs. 1 Buchst. e). Transportkosten nach dem Eingang in die EU gehören nicht dazu (Art. 72). Bei einem FOB-Einkauf müssen Sie also die Seefracht bis zum EU-Hafen zum Warenwert addieren.
Zollsatz. Er ergibt sich aus der Codenummer der Ware. Der Zoll bietet dafür den Elektronischen Zolltarif (EZT-online) an, der die Daten des EU-TARIC enthält. Dort sehen Sie auch, ob Antidumpingzölle, Genehmigungen oder Verbote zu beachten sind. Wer bei der Einreihung unsicher ist, kann eine verbindliche Zolltarifauskunft (vZTA) beantragen.
Einfuhrumsatzsteuer. Bemessungsgrundlage ist der Zollwert plus Zoll plus Beförderungskosten bis zum ersten Bestimmungsort in der EU (§ 11 UStG). Der Regelsatz beträgt 19 Prozent, für bestimmte Waren 7 Prozent (§ 12 UStG).
Währung. Für die Umrechnung gelten die zollrechtlichen Vorschriften (§ 11 Abs. 5 UStG, Art. 53 Zollkodex). Maßgeblich ist der von den Behörden veröffentlichte Kurs, nicht der Kurs Ihrer Banküberweisung.
Für die Zollanmeldung benötigen Sie außerdem eine EORI-Nummer.
Rechenbeispiel
Alle Zahlen sind frei erfunden und dienen nur der Veranschaulichung. Der Zollsatz ist fiktiv.
Sie kaufen 1.000 Stück zu 8,00 USD FOB Shanghai, Seefracht bis Hamburg, Lager in Niedersachsen. Angenommener Kurs: 1 USD = 0,90 EUR. Fiktiver Zollsatz: 4 Prozent.
- Warenwert (8.000 USD × 0,90): 7.200,00 EUR
- + Seefracht bis Hamburg: 1.100,00 EUR
- + Transportversicherung: 50,00 EUR
- = Zollwert: 8.350,00 EUR
- Zoll (4 % von 8.350,00): 334,00 EUR
- Zollwert + Zoll + Lkw Hamburg–Lager (250,00): 8.934,00 EUR
- Einfuhrumsatzsteuer (19 % von 8.934,00): 1.697,46 EUR
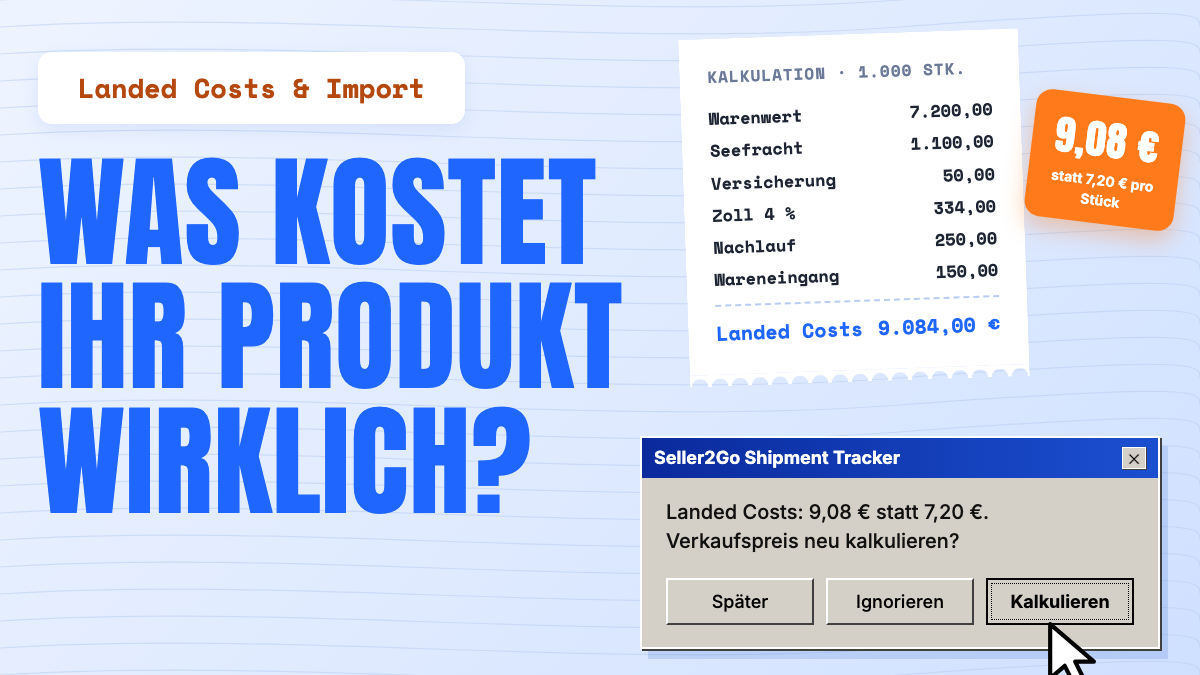
Die Landed Costs setzen sich so zusammen: Warenwert 7.200,00 + Fracht 1.100,00 + Versicherung 50,00 + Zoll 334,00 + Nachlauf 250,00 + Wareneingang und Etikettierung 150,00 = 9.084,00 EUR, also 9,08 EUR pro Stück statt 7,20 EUR. Das sind gut 26 Prozent mehr als der reine Einkaufspreis.
Die Einfuhrumsatzsteuer ist darin nicht enthalten. Wenn Sie zum Vorsteuerabzug berechtigt sind, können Sie sie als Vorsteuer abziehen (§ 15 Abs. 1 Nr. 2 UStG). Sie ist dann kein Kostenfaktor, belastet aber die Liquidität: Bis zur Erstattung sind in diesem Beispiel 10.781,46 EUR gebunden.
Währungseffekt: Steigt der Kurs auf 1 USD = 0,95 EUR, liegt der Warenwert bei 7.600,00 EUR, der Zoll bei 350,00 EUR und die Landed Costs bei 9,50 EUR pro Stück. Ein Kursplus von gut 5 Prozent erhöht Ihre Stückkosten um 42 Cent.
Paletten und Container planen
Die Frachtkosten pro Stück hängen davon ab, wie gut Sie den Laderaum nutzen. Ein Beispiel, wieder mit erfundenen Kartonmaßen:
- Palette: Die EPAL-Europalette misst 1.200 × 800 mm, ist 144 mm hoch und trägt bis zu 1.500 kg.
- Karton: 400 × 300 × 250 mm, 20 Stück, 12 kg.
- Lage: Längs gestellt passen 4 × 2 = 8 Kartons auf eine Lage. Quer wären es nur 3 × 2 = 6.
- Höhe: Bei einer angenommenen maximalen Ladehöhe von 1,60 m inklusive Palette passen 5 Lagen, also 40 Kartons oder 800 Stück pro Palette.
- Gewicht: 40 × 12 kg plus etwa 25 kg Palette ergeben rund 505 kg. Das liegt deutlich unter der Tragfähigkeit.
Für 1.000 Stück (50 Kartons) brauchen Sie also zwei Paletten, die zweite nur mit 10 Kartons. Oft lohnt es sich, die Bestellmenge an volle Lagen oder volle Paletten anzupassen.
Beim Container gilt dasselbe Prinzip: Prüfen Sie Bodenfläche, Höhe und zulässiges Gewicht. Das knappste Kriterium begrenzt die Menge, nicht das Volumen allein. Die genauen Innenmaße und Nutzlasten erhalten Sie von Ihrer Spedition oder Reederei.
Typische Fehler
- Angebote mit unterschiedlichen Incoterms vergleichen, ohne die fehlenden Kosten zu ergänzen
- Fracht und Versicherung beim Zoll vergessen: Sie gehören bis zur EU-Grenze in den Zollwert
- Falsche Codenummer: Ein anderer Zollsatz verändert die ganze Kalkulation
- Mit dem Bankkurs rechnen: Der Zoll rechnet mit dem amtlich veröffentlichten Kurs
- Einfuhrumsatzsteuer nicht in der Liquiditätsplanung: Auch wenn sie erstattet wird, ist das Geld zunächst gebunden
- Nur nach Volumen planen: Gewicht, Stapelhöhe und Palettenmaß werden übersehen
- Kein Soll-Ist-Abgleich: Geplante und tatsächliche Kosten werden nach Eingang der Rechnungen nicht verglichen
Checkliste für Ihre Importkalkulation
- Incoterms-Klausel, Version und Ort im Vertrag festhalten
- Codenummer und Zollsatz im EZT-online prüfen, bei Unsicherheit vZTA beantragen
- Fracht und Versicherung bis zur EU-Grenze für den Zollwert ansetzen
- Nachlauf bis zum ersten Bestimmungsort für die Einfuhrumsatzsteuer berücksichtigen
- Handling und Wareneingang einplanen
- Wechselkurs-Szenarien durchrechnen
- Kartons, Lagen, Paletten und Gewicht vor der Bestellung planen
- Einfuhrumsatzsteuer in der Liquiditätsplanung berücksichtigen
- Nach Eingang aller Rechnungen Soll und Ist vergleichen
Seller2Go Shipment Tracker
Für diese Schritte entwickeln wir den Seller2Go Shipment Tracker, ein Modul innerhalb von Seller2Go. Laut Produktseite umfasst er:
- Kapazitätsplanung: Paletten, Kartons und Ladungen für eine Vollladung oder eine Zielmenge berechnen, auch mit gemischten Paletten
- Kostenberechnung: Zölle nach Ursprungsland und Zollgebühren bis auf Einheit, Karton und Palette, Verteilung nach Warenwert, Gewicht oder Stückzahl, mehrere Währungen
- Soll-Ist-Abgleich nach Eingang der Rechnungen
- Versandprotokoll mit Freigabe-Workflow, Anhängen und ETA-Warnungen
- Produkt- und Verpackungsdaten aus JTL-Wawi über die REST-API
Bestellplanung und Versandaufzeichnungen sind auf der Produktseite als verfügbar beschrieben, Live-Carrier-Tracking als „demnächst“.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ist keine Rechts- oder Steuerberatung. Zollsätze, Steuersätze und Verfahren können sich ändern. Lassen Sie Ihre Kalkulation im Einzelfall von Ihrer Spedition, Ihrem Zollberater oder Ihrer Steuerberatung prüfen. Stand: Oktober 2026.